预见2022 《2022年中国计算机系统集成行业全景图谱》(附市场规模、竞争格局与趋势)
计算机系统集成行业作为我国信息化建设的关键支撑,贯穿了从底层硬件到上层应用、从单一产品到整体解决方案的全链条,在推动数字经济与实体经济深度融合中扮演着“架构师”与“总包商”的双重角色。2022年,随着“十四五”规划的全面落地以及数字中国战略的纵深推进,该行业迎来了一轮深刻的结构性调整与增量机遇。
根据共研产业研究院发布的《2022年中国计算机系统集成行业全景图谱》,截至2021年底,我国计算机系统集成市场规模约为1.62万亿元,同比增长8.7%。预计2022年市场规模将达到1.77万亿元,增速回升至9.3%左右。从市场结构来看,硬件集成占比约54%,软件集成占比约28%,服务集成占比约18%。其中,得益于云计算与数据中心建设需求的爆发,服务集成的占比呈现逐年攀升态势。区域分布上,华北、华东和中南三大地区合计占据全国75%以上的市场份额,北京、上海、深圳、广州、杭州等城市是系统集成企业核心聚集地。
从产业链全景来看,上游包括芯片、服务器、存储设备、网络设备、操作系统、数据库、中间件等软硬件供应商;中游为各类计算机系统集成商,负责方案设计、设备选型、软硬件适配、系统部署与调试;下游则覆盖政府、金融、电信、能源、交通、医疗、教育、制造等重点行业用户。其中,政府与金融行业合计贡献超过40%的集成需求,是行业发展的基本盘;制造业与医疗行业的数字化改造需求增速最快,成为新的增长极。
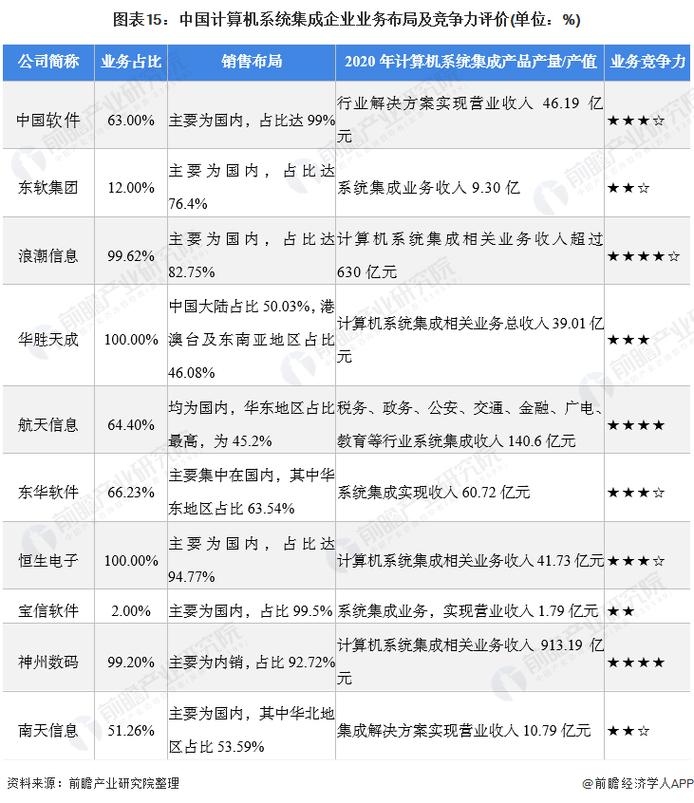
在竞争格局方面,行业整体呈现“金字塔型”结构。第一梯队是以华为、浪潮、中国电子系统技术有限公司、东华软件、神州数码为代表的头部企业,具备全栈技术能力与全国性交付网络,主要承接国家重大工程与行业标杆项目;第二梯队是太极股份、东软集团、中科软、华宇软件等深耕细分领域的专业化集成商;第三梯队则是大量区域性、中小型集成商,聚焦本地化服务与垂直场景。2021年,头部TOP10企业合计市场份额不足28%,市场集中度仍然较低,但集中化趋势在招投标大型化、信创国产化、云化交付等变化推动下明显加速。
值得关注的是,2022年计算机系统集成行业呈现出五大显著趋势:第一,信创驱动的国产化替代持续深化,党政、金融等领域率先推进全栈国产系统集成;第二,“云原生+集成”成为主流模式,企业从卖硬件转向卖云服务和持续运营;第三,数据要素与安全合规驱动系统集成从“连通”走向“智联+安全”;第四,行业云和智算中心建设带动千亿级新集成机会,尤其在高性能计算与AI平台方面;第五,系统集成企业向“数字化转型总包商”转型,交付以场景为闭环的一体化解决方案。
预测结论认为,2022至2025年间,中国计算机系统集成市场仍将保持9%~11%的年均复合增速,2025年整体规模有望突破2.3万亿元。利润重心将持续由硬件集成向软件与服务迁移,与云、AI、安全深度整合的系统集成商将享受更高附加值。市场参与者需要在生态构建、关键领域的自主研发和自建交付运维体系三个构面上加速转型,才能在新一阶段的竞争中突围。###
如若转载,请注明出处:http://www.glassware-anna.com/product/44.html
更新时间:2026-10-09 20:39:53